 上传采购清单
专塑视界获悉,美国NexPoint Materials宣布,因出口下滑、开工率无法维系,计划于2027年第一季度末关闭阿拉巴马州伯克维尔的PC树脂及改性复合工厂。依据ICIS供需数据库,该工厂是西半球规模最大的PC生产装置,产能占美国全国PC铭牌总产能的36%。关停后,美国全部PC生产将集中到印第安纳州芒特弗农的剩余厂区——整个西半球,除美国外,将不再有任何PC生产工厂。
NexPoint给出的理由没有留修饰空间:全球树脂供需格局变化、贸易流向调整、海外竞品冲击,叠加美国本土PC出口持续走弱、装置开工率长期处于不可持续的低位,现有产能规模与长期盈利需求不匹配。据行业报道,2016至2025年间美国PC国内需求降幅超过18%。
NexPoint不是一家边缘企业。它于2026年8月从SABIC工程热塑性业务板块独立,全球ETP业务拥有约108.5万吨树脂产能和78万吨改性复合产能,是全球第二大PC生产商,也是美国唯一的PBT生产商。连这样的体量都在关厂,说明的问题不是某一家企业的经营失误,而是PC的全球供需版图正在经历一次结构性的重画。
关停名单:从美洲到欧洲再到亚洲,方向是一致的
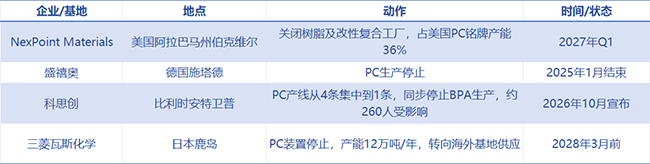
把近期的PC关停动作放在一张表里,收缩的地理路径非常清晰:
数据来源:ICIS、各公司公告及官方声明
科思创的安特卫普调整值得多看一眼。它不只是把PC产线从四条压缩到一条,还同时停止了当地的双酚A生产——BPA是PC最核心的原料,停止BPA意味着科思创在安特卫普不再保留从原料到树脂的完整链条,而是把资源集中到一条产线上做特种材料。科思创CEO施乐文(Markus Steilemann)的表述很直接:“欧洲化学工业正处在十字路口,结构性挑战是巨大的,市场条件已经发生根本性变化”。
三菱瓦斯化学的鹿岛关停则指向另一种逻辑:12万吨/年的PC装置停止后,日本本土的PC供应将转由集团海外基地支持。装置不是被简单“关掉”,而是被“搬走”了——搬到了离需求更近、成本结构更可控的地方。
中国接住了规模,但规模不再自动产生利润
全球PC产能的迁移方向,数据已经给出了答案。
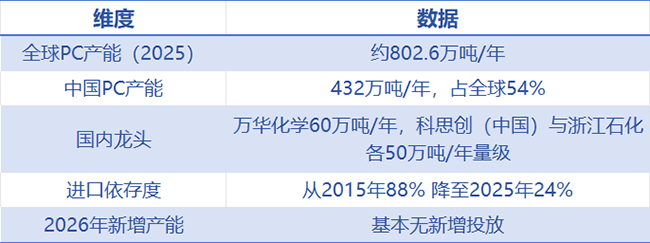
截至2025年,全球PC产能约802.6万吨/年,中国产能432万吨/年(含外资及中外合资产能163万吨/年),占全球54%。国内前五家企业中已有万华化学和浙江石化两家中资企业,行业CR5下降至59%。进口依存度从2015年的88% 降至2025年的24%,2017至2025年国内PC产能累计增长353%。
数据来源:隆众资讯、公开研报
规模的故事已经讲完了。但规模的故事不等于利润的故事。
2026年11月的PC产业链,处在一个“开工率不低、价格不涨、利润不赚”的状态。双酚A华东市场价格在10750元/吨附近,PC余姚国产价格在12250—14700元/吨区间,较前日下跌0.81%—1.34%。成本端,苯酚价格涨幅一度达7.64%,双酚A价格涨幅2.98%,但PC均价同期跌幅在1%以内——原料在涨,PC在跌,价差在收窄。
盈利端的情况更直接。金联创分析师的表述是:双酚A亏损接近1100元/吨,PC“亏损程度略有缓解但仍未扭亏,继续在成本线附近挣扎”。产业链的亏损从最上游的酚酮一路传导到PC,成本推不动价格,需求接不住高价。
这就是中国PC产业当前的真实位置:用规模和一体化把进口依存度从88%打到24%,但在成本导向的定价逻辑下,规模本身不再自动产生利润。 PC已经从“市场定价”变成了“成本定价”,企业赚钱靠的是原料自给和产业链配套,不是产品本身的溢价。
54%的产能和高端缺口:数字之外的结构性问题
全球PC行业最刺眼的结构性事实,不在总量上,在结构上。
中国拿下了全球54%的PC产能,但高端光学级与医疗级牌号的国产化仍在爬坡,境外企业主导的格局并未根本改变。光学级PC需要透光率92%以上、低雾度、高尺寸稳定性,医疗级PC需要经过以年计的认证周期。国内PC行业的矛盾,已经从“能不能生产”转变为“低端产品同质化竞争与高端牌号供给不足并存”。
高端PC的突破正在发生,但体量尚小。万华化学自主研发的高折射无溶剂PC装置已投产,透光率超92%、折射率达1.62,并已与舜宇光学、京东方达成供货协议;拓烯科技的高端光学PC也已实现规模化稳定生产。但这些装置的产能规模,与432万吨的总盘子相比,仍然是“点状突破”而非“面状替代”。
西方关停的是通用PC产能,但中国尚未填上的,恰恰是高端PC的缺口。万华、拓烯等企业的进展说明方向是对的,但认证周期和技术壁垒意味着,这不会是一场靠产能投放就能赢的竞赛。
NexPoint关停伯克维尔,是西半球PC制造业的一次终局性收缩。但对中国PC行业而言,全球产能向中国集中,只是把竞争的主场搬到了这里——接下来的竞争,不再是谁的产能更大,而是谁能把54%的产能占比,转化为高端牌号上持续、稳定的供给能力。规模已经赢了,结构还没有。